Domain mesotheliome.de kaufen?
Wir ziehen mit dem Projekt
mesotheliome.de um.
Sind Sie am Kauf der Domain
mesotheliome.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mesotheliome.de kaufen?
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Asbest Container-Bags PP-Gewebe 620x240x115cm "ASBEST"Asbest Container-Bags PP-Gewebe 620x240x115cm „ASBEST“ Die Asbest Container-Bags „ASBEST“ sind ideal für die Entsorgung von großen Mengen an asbesthaltigen Materialien geeignet. Gefertigt sind die Big Bags aus reißfestem Polypropylen, welches starken Beanspruchungen mühelos Stand hält. Durch die Grundmaße von ca. 620 x 240cm und den geschlossenen Boden passen sie zudem perfekt in einen 20 Fuß-Container. Dank der Hohe von ca. 115cm können sie zudem bequem im Stehen befüllt werden. Verschlossen werden die Big Bags über eine große Klappe auf der Oberseite, welche mit Bändern an den Seiten gesichert werden kann. Besonderheiten Hoch strapazierfähiges PP-Gewebe Beschichtet für die Entsorgung von Asbest Mit Aufdruck „ASBEST“ Passt in einen 20 Fuß-Container Spezifikationen Material: Polypropylen (PP), beschichtet Maße: ca. 620 x 240 x 115cm Verpackungseinheiten: 10 Stück pro Palette54,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Asbest Abfallsäcke PP-Gewebe 70x110cm "MINI-ASBEST" 120LAsbest Abfallsäcke PP-Gewebe 70x110cm „MINI-ASBEST“ 120L Die Asbest Abfallsäcke „MINI ASBEST“ eignen sich optimal zum Abtransport von geringen Mengen an asbesthaltigen Materialien. Gefertigt sind die Säcke aus einen strapazierfähigen, unbeschichteten PP-Gewebe, welches sehr gute Reißfestigkeit und eine gute Abriebfestigkeit bietet. Durch die Maße von ca. 70x110cm können sie auch in engen Arbeitsbereichen verwendet werden und eignen sich somit hervorragend für z.B. das Entkernen eines Innenraums. Im Inneren sind die Säcke mit einem PE-Liner ausgekleidet, welcher das Entweichen von Asbestfasern verhindert. Für einen sicheren Transport können die Säcke über ein Band fest verschlossen werden. Besonderheiten Strapazierfähiges, unbeschichtetes PP-Gewebe PE-Liner verhindert das Austreten von Fasern Mit Aufdruck für Asbest Fassungsvermögen ca. 120 Liter Mit Band zum festen Verschließen Spezifikationen Material: Polypropylen (PP), PE-Inliner Maße: ca. 70 x 110cm (BxH) Füllvolumen: ca. 120 L Verpackungseinheiten: 500 Stück pro VPE2,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
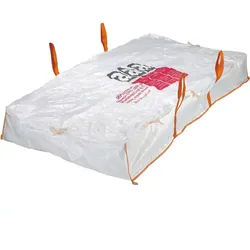
Asbest Platten-Bags PP-Gewebe 260x125x30cm „ASBEST“ 1500kgAsbest Platten-Bags PP-Gewebe 260x125x30cm „ASBEST“ 1500kgDie Asbest Platten-Bags „ASBEST“ sind ideal für die Entsorgung von asbesthaltigen Platten geeignet.Gefertigt sind die Bags aus einem beschichteten PP-Gewebe, welches mit hervorragender Reißfestigkeit und gleichzeitig guter Abriebfestigkeit glänzen kann. Die Grundmaße betragen dabei ca. 260 x 125cm, wodurch sie sich sehr gut für kleinere Platten eignen. Die Füllhöhe beträgt dabei ca. 30cm. Die Bags sind mit einem geschlossen Boden ausgestattet und sind gemäß der DIN EN ISO 21898 auf eine Nennlast von 1500kg ausgelegt. Verschlossen werden sie über eine Schürze, die auf 3 Seiten zugebunden werden kann. Dank der 4 robusten Hebeschlaufen können die Bags einfach mit einem Gabelstapler transportiert werden. Besonderheiten Strapazierfähiges, beschichtetes PP-Gewebe Mit Aufdruck für ASBEST auf der Schürze 4 robuste Hebeschlaufen Geschlossener Boden SpezifikationenMaterial: Polypropylen (PP), beschichtetNormen: DIN EN ISO 21898Nennlast: SWL 1500kg (Safety Weight Load)Sicherheitsfaktor: 5:1 (Bruchlast)Maße: ca. 260 x 125 x 30cm (LxBxH)Füllvolumen: ca. 975LVerpackungseinheiten: 50 Stück pro VPE10,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Asbest Platten-Bags PP-Gewebe 320x125x30cm „ASBEST“ 1500kgAsbest Platten-Bags PP-Gewebe 320x125x30cm „ASBEST“ 1500kg Die Asbest Platten-Bags „ASBEST“ sind ideal für die Entsorgung von asbesthaltigen Platten geeignet. Gefertigt sind die Bags aus einem beschichteten PP-Gewebe, welches mit hervorragender Reißfestigkeit und gleichzeitig guter Abriebfestigkeit glänzen kann. Die Grundmaße betragen dabei ca. 320 x 125cm, wodurch sie sich sehr gut für lange Platten eignen. Die Füllhöhe beträgt dabei ca. 30cm. Die Bags sind mit einem geschlossen Boden ausgestattet und sind gemäß der DIN EN ISO 21898 auf eine Nennlast von 1500kg ausgelegt. Verschlossen werden sie über eine Schürze, die auf 3 Seiten zugebunden werden kann. Dank der 4 robusten Hebeschlaufen können die Bags einfach mit einem Gabelstapler transportiert werden. Besonderheiten Strapazierfähiges, beschichtetes PP-Gewebe Mit Aufdruck für ASBEST auf der Schürze 4 robuste Hebeschlaufen Geschlossener Boden Spezifikationen Material: Polypropylen (PP), beschichtet Normen: DIN EN ISO 21898 Nennlast: SWL 1500kg (Safety Weight Load) Sicherheitsfaktor: 5:1 (Bruchlast) Maße: ca. 320 x 125 x 30cm (LxBxH) Füllvolumen: ca. 1200L Verpackungseinheiten: 50 Stück pro VPE12,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **


Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
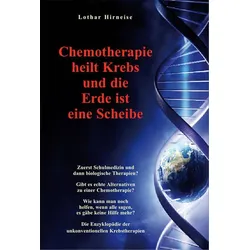
Chemotherapie heilt Krebs und die Erde ist eine Scheibe»Zukünftig wird es nur noch zwei Gruppen von Krebskranken geben. Solche, die dieses Buch gelesen haben ... und die Nichtwissenden.« Lothar Hirneise Seit vielen Jahren bereist Lothar Hirneise die ganze Welt auf der Suche nach den erfolgreichsten Krebstherapien und klärt Menschen darüber auf, dass es mehr als Chemotherapie und Bestrahlung gibt. International anerkannt als eine der wenigen Kapazitäten auf diesem Sektor, beschreibt er in dieser Enzyklopädie der unkonventionellen Krebstherapien seine jahrelange Forschung. Neben der Beschreibung von über hundert Therapieformen und Substanzen zur Behandlung von Krebs, klärt der Autor auch darüber auf, welche Therapien bei welchen Krebsarten in der Schulmedizin angewandt werden und was man als Patient unbedingt wissen muss, bevor man sich ihnen unterzieht. Erstmals wird auch das 3E-Programm beschrieben, das auf der Auswertung der Krankengeschichten von Tausenden von Menschen beruht, die Krebs in einem sehr späten Stadium überlebt haben. Erfahren Sie, warum so viele Menschen an Krebs sterben müssen und andere nicht. Das Buch liefert nicht nur eine unglaubliche Menge an Informationen, sondern hilft dem Krebskranken auch durch aktive Übungen seinen eigenen Weg zu finden, um Krebs zu heilen. So kann man noch helfen, wenn alle sagen, es gibt keine Hilfe mehr.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
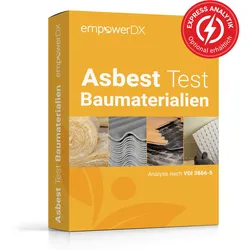
Asbest Test - Asbest 0.001% Test / Express 24hAsbest-Test für Zuhause schnell Klarheit erhalten! Mit diesem Testkit erfährst du zuverlässig, ob deine Probe Asbest enthält einfach in der Anwendung und mit professioneller Laboranalyse. Klar verständlicher Befund Analyse in spezialisierten, akkreditierten Fachlaboren Tausendfach bewährt bei Sanierung & Renovierung Diskrete Analyse deine Probe wird vertraulich behandelt Geeignet für Materialien aus Gebäuden vor 1993 Wichtige Hinweise Du bist dir nicht sicher welche Nachweisegrenze du benötigst? Finde hier die passende Analyse für dein Material! Wähle zuerst Nachweisgrenze und Bearbeitungszeit (gilt ab Probeneingang im Labor) Mit einem Testkit kann eine Probe untersucht werden Bei mehrschichtigen Materialien empfehlen wir das 0,001%-Testkit Eine sorgfältige Probenahme ist entscheidend für ein korrektes Ergebnis Probenahmeanleitung ansehen Tipp zur Probenahme Mach vor dem Versand ein Foto deiner Probe. Das erleichtert Rückfragen und hilft dir, deine Ergebnisse eindeutig zuzuordnen. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Unsicher, welches Testkit das richtige ist? Sende uns einfach ein Foto oder beschreibe dein Material wir helfen dir schnell und unverbindlich weiter. Jetzt Kontakt aufnehmen oder die Materialdatenbank verwenden Im Zweifel empfehlen wir das 0,001%-Testkit hier werden auch sehr geringe Asbestanteile zuverlässig erkannt. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Beispielprodukte, die mit dem 1-0,1% Kit untersucht werden: Bituminöse/Teerhaltige Stoffe Cushion Vinyl Dämmstoffe Deckenplatten Dichtungen Elastische Bodenbeläge Faserzementprodukte Floor-Flex-Platten Fensterkitt Fussboden-/Parkettkleber Leichtbauplatten Linoleum Nachtspeicheröfen Schnüre Sobald mehr als ein Material in der Probe enthalten sind (z.B. Bodenbelag + anhaftenden Kleber) sollte das 0,001% Kit verwendet werden! Beispielprodukte, die mit dem 0,001% Kit untersuchen werden: Ausgleichsmasse Bastelsand Dachpappe Estrich Farben und Lacke Fliesenkleber Kinetischer Sand / Kinetic Sand Magic Sand Mörtel Putze Rohrisolierungen auf Gipsbasis Spachtelmasse Ich finde mein Material nicht und/oder bin mir nicht sicher. Finde hier die passende Analyse für dein Material! Wann ist eine Analyse sinnvoll? Asbest ist als Gefahrstoff in Deutschland eingestuft und gilt als krebserregend. Seit 1993 darf Asbest in Deutschland nicht mehr verwendet werden. Die Inhalation von asbesthaltigen Fasern kann nach Jahrzehnten zu Asbestose oder weiteren (Krebs-)Erkrankungen führen. Aufgrund ihrer Struktur können auch geringste Mengen im Lungengewebe für einen langen Zeitraum verbleiben. Da Asbest zu den am häufigsten verwendeten Baumaterialien gehörte, muss bei allen Gebäuden, die vor 1993 errichtet worden sind, von einem Asbestverdacht ausgegangen werden. Grundsätzlich sind alle Arbeiten mit asbesthaltigen Materialien verboten. Lediglich Abbruch-, Sanierungs- und Instandhaltungsmaßnahmen sind erlaubt und in der TRGS 519 (Technische Richtlinie Gefahrstoffe) geregelt. Diese gilt sowohl für Gewerbe als auch Privatpersonen. Innerhalb der TRGS 519 sind in Abhängigkeit der Asbestkonzentration Schutzmaßnahmen und notwendige Qualifikationen zum Umgang geregelt. Wenn asbesthaltige Strukturen im Gebäude identifiziert werden, solltest du dich an einen Spezialisten in deiner Nähe wenden, der solche Materialien sicher entfernen und ordnungsgemäß entsorgen kann. Zusammengefasst bedeutet das für dich, wenn du ein Haus renovierst, sanierst oder abreißen möchtest, welches vor 1993 gebaut wurde, bist du verpflichtet, dich mit dem Thema auseinanderzusetzen. Nicht nur wegen dem Gesetz, sondern insbesondere auch für deine Gesundheit! Wir helfen dir dabei und bieten je nach Material die passende Analyse an. So läuft die Analyse/Probenahme ab Du hast dich für die Option Standardversand entschieden: Nach der Bestellung bekommst du von uns ein Probenahmeset geliefert. In diesem Set sind die benötigen Probenahmeutensilien, eine leicht verständliche Probenahmeanleitung und ein Rücksendeetikett an unser Partnerlabor enthalten. Du hast dich für die Option Selbstausdruck entschieden: Nach der Bestellung bekommst du alle nötigen Informationen von uns per E-Mail zugesendet. Bitte überprüfe auch deinen Spam Ordner, falls du keine E-Mail erhalten hast. Du führst die Probenahme entsprechend der Anleitung durch. Schicke anschließend die Probe an unser Partnerlabor. Beachte die Zieladresse des Labors, sowie die in der Anleitung hinterlegten Hinweise zum Versand. Du kannst selber wählen welchen Versanddienstleiter du verwendest, um deine Probe(n) zu verschicken. Unser Partnerlabor analysiert deine Probe. Sobald die Analyseergebnisse von Experten freigegeben wurden, erhältst du einen verständlichen Befund. Professionelle Laboranalyse Deine Probe wird in einem spezialisierten und akkreditierten Fachlabor analysiert. Durch den Einsatz etablierter Analyseverfahren und strenger Qualitätsstandards stellen wir zuverlässige und nachvollziehbare Ergebnisse sicher. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Weitere Informationen zu unseren Laborpartnern findest du hier. Weitere Hinweise zu dem Produkt Die Probe muss innerhalb eines Jahres ab Eingang des Entnahmesets bzw. Rücksendematerials beim Kunden entnommen und an den Anbieter gesendet werden; danach entfällt die Leistungspflicht des Anbieters. Diese Frist kann je nach Haltbarkeit der Bestandteile des Entnahmesets kürzer sein, wenn im Onlineshop bei Bestellung eine kürzere Frist beim jeweiligen Produkt ausgewiesen ist; diese kürzere Frist ist dann vorrangig vor der Einjahresfrist nach Satz 1. Die Ergebnisse beziehen sich ausschließlich auf die von dir eingesandte Probe und dienen ausschließlich deiner Orientierung. Der Prüfbericht kann nicht für behördliche Zwecke oder als Nachweis zur Erfüllung gesetzlicher Vorgaben verwendet werden, da die Probe durch dich selbst genommen wurde. Sofern du jedoch einen Sachkundenachweis gem. TRGS 519 besitzt kannst Du dein Probenahmeprotokoll dem Bericht beilegen. Unsere Umwelt liegt uns am Herzen wir versenden unsere Produkte daher in ökologisch, nachhaltigen Verpackungen. Der Inhalt bzw. die Leistungen die erbracht werden, sind davon nicht betroffen und bleiben unverändert. Die Kosten für den Versand an das Labor trägt der Kunde. Die Auswahl des Versanddienstleisters obliegt dem Kunden. Der Kunde ist verpflichtet, eine ausreichende Frankierung sowie eine korrekte Adressierung der Sendung sicherzustellen. Unfreie Versandetiketten mit der Adresse inkl. nötiger Zusätze werden mit den Produkten bereitgestellt. Hinweis zum umweltfreundlichen Selbstausdruck: Bitte stelle sicher, dass der Barcode korrekt und gut lesbar an den Proben angebracht ist. Ohne korrekten Barcode ist eine Bearbeitung und Analyse leider nicht möglich. Wir bitten um dein Verständnis, dass in solchen Fall kein Anspruch auf eine Auswertung besteht. Hersteller Unternehmensname empowerDX Umweltanalytik Deutschland GmbH Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187 EU verantwortliche Person Name Yannick Haage Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
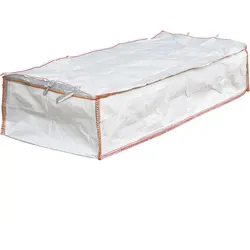
Asbest Container-Bags PP-Gewebe 620x240x115cm "ASBEST"Asbest Container-Bags PP-Gewebe 620x240x115cm „ASBEST“ Die Asbest Container-Bags „ASBEST“ sind ideal für die Entsorgung von großen Mengen an asbesthaltigen Materialien geeignet. Gefertigt sind die Big Bags aus reißfestem Polypropylen, welches starken Beanspruchungen mühelos Stand hält. Durch die Grundmaße von ca. 620 x 240cm und den geschlossenen Boden passen sie zudem perfekt in einen 20 Fuß-Container. Dank der Hohe von ca. 115cm können sie zudem bequem im Stehen befüllt werden. Verschlossen werden die Big Bags über eine große Klappe auf der Oberseite, welche mit Bändern an den Seiten gesichert werden kann. Besonderheiten Hoch strapazierfähiges PP-Gewebe Beschichtet für die Entsorgung von Asbest Mit Aufdruck „ASBEST“ Passt in einen 20 Fuß-Container Spezifikationen Material: Polypropylen (PP), beschichtet Maße: ca. 620 x 240 x 115cm Verpackungseinheiten: 10 Stück pro Palette54,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Asbest Abfallsäcke PP-Gewebe 70x110cm "MINI-ASBEST" 120LAsbest Abfallsäcke PP-Gewebe 70x110cm „MINI-ASBEST“ 120L Die Asbest Abfallsäcke „MINI ASBEST“ eignen sich optimal zum Abtransport von geringen Mengen an asbesthaltigen Materialien. Gefertigt sind die Säcke aus einen strapazierfähigen, unbeschichteten PP-Gewebe, welches sehr gute Reißfestigkeit und eine gute Abriebfestigkeit bietet. Durch die Maße von ca. 70x110cm können sie auch in engen Arbeitsbereichen verwendet werden und eignen sich somit hervorragend für z.B. das Entkernen eines Innenraums. Im Inneren sind die Säcke mit einem PE-Liner ausgekleidet, welcher das Entweichen von Asbestfasern verhindert. Für einen sicheren Transport können die Säcke über ein Band fest verschlossen werden. Besonderheiten Strapazierfähiges, unbeschichtetes PP-Gewebe PE-Liner verhindert das Austreten von Fasern Mit Aufdruck für Asbest Fassungsvermögen ca. 120 Liter Mit Band zum festen Verschließen Spezifikationen Material: Polypropylen (PP), PE-Inliner Maße: ca. 70 x 110cm (BxH) Füllvolumen: ca. 120 L Verpackungseinheiten: 500 Stück pro VPE2,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Steuerrecht
-
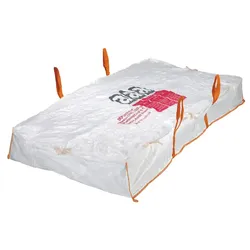
Asbest Platten-Bags PP-Gewebe 260x125x30cm „ASBEST“ 1500kgAsbest Platten-Bags PP-Gewebe 260x125x30cm „ASBEST“ 1500kgDie Asbest Platten-Bags „ASBEST“ sind ideal für die Entsorgung von asbesthaltigen Platten geeignet.Gefertigt sind die Bags aus einem beschichteten PP-Gewebe, welches mit hervorragender Reißfestigkeit und gleichzeitig guter Abriebfestigkeit glänzen kann. Die Grundmaße betragen dabei ca. 260 x 125cm, wodurch sie sich sehr gut für kleinere Platten eignen. Die Füllhöhe beträgt dabei ca. 30cm. Die Bags sind mit einem geschlossen Boden ausgestattet und sind gemäß der DIN EN ISO 21898 auf eine Nennlast von 1500kg ausgelegt. Verschlossen werden sie über eine Schürze, die auf 3 Seiten zugebunden werden kann. Dank der 4 robusten Hebeschlaufen können die Bags einfach mit einem Gabelstapler transportiert werden. Besonderheiten Strapazierfähiges, beschichtetes PP-Gewebe Mit Aufdruck für ASBEST auf der Schürze 4 robuste Hebeschlaufen Geschlossener Boden SpezifikationenMaterial: Polypropylen (PP), beschichtetNormen: DIN EN ISO 21898Nennlast: SWL 1500kg (Safety Weight Load)Sicherheitsfaktor: 5:1 (Bruchlast)Maße: ca. 260 x 125 x 30cm (LxBxH)Füllvolumen: ca. 975LVerpackungseinheiten: 50 Stück pro VPE10,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Asbest Platten-Bags PP-Gewebe 320x125x30cm „ASBEST“ 1500kgAsbest Platten-Bags PP-Gewebe 320x125x30cm „ASBEST“ 1500kg Die Asbest Platten-Bags „ASBEST“ sind ideal für die Entsorgung von asbesthaltigen Platten geeignet. Gefertigt sind die Bags aus einem beschichteten PP-Gewebe, welches mit hervorragender Reißfestigkeit und gleichzeitig guter Abriebfestigkeit glänzen kann. Die Grundmaße betragen dabei ca. 320 x 125cm, wodurch sie sich sehr gut für lange Platten eignen. Die Füllhöhe beträgt dabei ca. 30cm. Die Bags sind mit einem geschlossen Boden ausgestattet und sind gemäß der DIN EN ISO 21898 auf eine Nennlast von 1500kg ausgelegt. Verschlossen werden sie über eine Schürze, die auf 3 Seiten zugebunden werden kann. Dank der 4 robusten Hebeschlaufen können die Bags einfach mit einem Gabelstapler transportiert werden. Besonderheiten Strapazierfähiges, beschichtetes PP-Gewebe Mit Aufdruck für ASBEST auf der Schürze 4 robuste Hebeschlaufen Geschlossener Boden Spezifikationen Material: Polypropylen (PP), beschichtet Normen: DIN EN ISO 21898 Nennlast: SWL 1500kg (Safety Weight Load) Sicherheitsfaktor: 5:1 (Bruchlast) Maße: ca. 320 x 125 x 30cm (LxBxH) Füllvolumen: ca. 1200L Verpackungseinheiten: 50 Stück pro VPE12,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Asbest Platten-Bags PP-Gewebe 260x125x30cm "ASBEST" 1000kgAsbest Platten-Bags PP-Gewebe 260x125x30cm „ASBEST“ 1000kg Die Asbest Platten-Bags „ASBEST“ sind ideal für die Entsorgung von asbesthaltigen Platten geeignet. Gefertigt sind die Bags aus einem beschichteten PP-Gewebe, welches mit hervorragender Reißfestigkeit und gleichzeitig guter Abriebfestigkeit glänzen kann. Die Grundmaße betragen dabei ca. 230 x 125cm, wodurch sie sich sehr gut für kleinere Platten eignen. Die Füllhöhe beträgt dabei ca. 30cm. Die Bags sind mit einem geschlossen Boden ausgestattet und sind gemäß der DIN EN ISO 21898 auf eine Nennlast von 1000kg ausgelegt. Verschlossen werden sie über eine Schürze, die auf 3 Seiten zugebunden werden kann. Dank der 4 robusten Hebeschlaufen können die Bags einfach mit einem Gabelstapler transportiert werden. Besonderheiten Strapazierfähiges, beschichtetes PP-Gewebe Mit Aufdruck für ASBEST auf der Schürze 4 robuste Hebeschlaufen Geschlossener Boden Spezifikationen Material: Polypropylen (PP), beschichtet Normen: DIN EN ISO 21898 Nennlast: SWL 1000kg (Safety Weight Load) Sicherheitsfaktor: 5:1 (Bruchlast) Maße: ca. 260 x 125 x 30cm (LxBxH) Füllvolumen: ca. 975L Verpackungseinheiten: 50 Stück pro VPE8,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.